Romania's 2026 budget revision: analysis and impact on business
Abstract
The draft emergency ordinance of 29 October 2026 is not a recovery budget revision. The state cuts 9.5 billion lei from commitment appropriations, mostly for EU-funded projects, while available spending falls by only 0.6 billion because interest and pensions rise; the state budget deficit grows by 1.49 billion lei. Revenues fall by a net 2.1 billion: VAT and dividend taxes cover the gap left by excise duties, but EU funds received drop by 4.6 billion. Interest on public debt rises by 3.5 billion, the largest top-up. The most direct positive measure is 2 billion lei to pay local authorities' arrears to suppliers as of 30 September (art. 17), though assigned receivables are excluded and deadlines are very short. Energy price compensation loses 1 billion lei. The general government deficit ceiling of 130.3 billion lei means about 6.4% of GDP, against an initial 6.2% target. The analysis covers sector impacts, including forestry and Suceava county, and sets out 18 amendments and requests for clarification.
Full text in Romanian Open the Romanian page →
Rectificarea bugetară 2026 – analiză și impact asupra mediului economic
Pe scurt
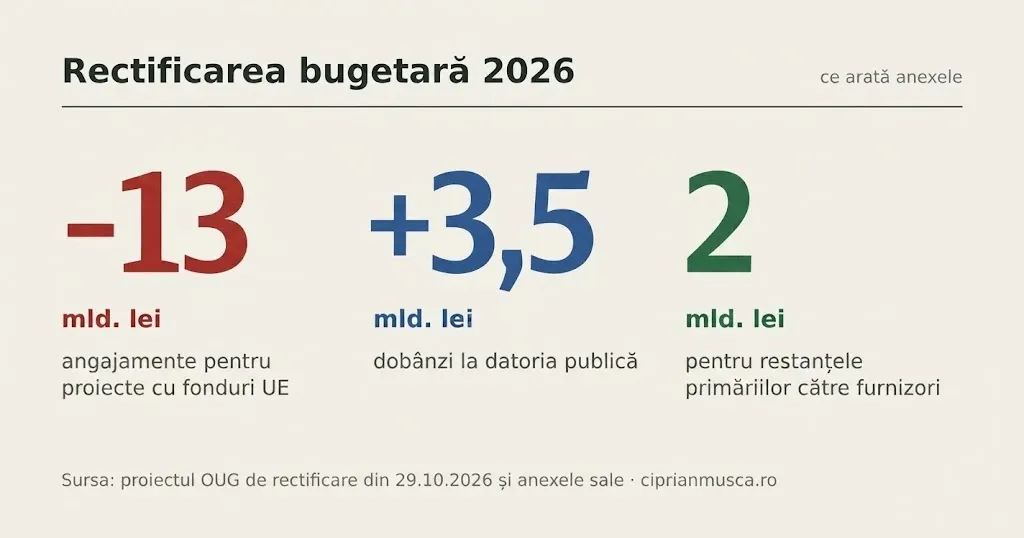
Proiectul de OUG din 29.10.2026 nu este o rectificare de relansare. Statul taie 9,5 mld. lei din creditele de angajament, mai ales pentru proiectele cu fonduri UE. Banii disponibili scad cu doar 0,6 mld. lei, pentru că dobânzile și pensiile cresc. Deficitul bugetului de stat crește cu 1,49 mld. lei.
- Veniturile scad net cu 2,1 mld. lei. TVA (+7,2 mld. brut) și impozitele pe dividende (+2,6 mld.) acoperă golul de la accize (−3,7 mld.). Golul de fapt rămâne la fondurile UE încasate (−4,6 mld.).
- Dobânzile la datoria publică cresc cu 3,5 mld. lei. Este cea mai mare suplimentare din rectificare.
- Investițiile sunt sacrificate. Proiectele cu fonduri UE pierd 13,0 mld. lei credite de angajament și 5,2 mld. lei credite bugetare. Transferurile MDLPA către autoritățile locale scad cu 0,83 mld., iar bugetul Transporturilor cu 0,55 mld.
- 2 mld. lei pentru plata restanțelor autorităților locale la 30.09.2026 (art. 17). Aceasta este măsura cu cel mai direct efect pozitiv pentru furnizori. Creanțele cesionate sunt însă excluse, iar termenele sunt foarte scurte.
- Compensarea prețurilor la energie (OUG 27/2022, OUG 6/2025) pierde 1 mld. lei, iar subvențiile MADR scad cu 0,22 mld. Ambele riscă să creeze noi restanțe către firme.
- Plafonul de deficit pentru bugetul general consolidat este 130,3 mld. lei (art. 30). La PIB-ul de 2.045 mld. lei din construcția bugetului, asta înseamnă circa 6,4% din PIB, față de ținta inițială de 6,2%.
Poziția recomandată: susținem art. 17 și cerem extinderea lui. Ne opunem tăierii fără listă a angajamentelor pentru proiectele UE. Cerem calendar garantat pentru decontările din energie și publicarea notei de fundamentare.
Cifrele principale
Rectificarea modifică bugetul de stat aprobat prin Legea nr. 43/2026 și crește deficitul cu 1.491,4 mil. lei (art. 2 alin. 3).
| Indicator | Influență (mil. lei) | Sursă în proiect |
|---|---|---|
| Venituri buget de stat | −2.103,2 | Art. 2, Anexa 1 |
| Cheltuieli – credite de angajament | −9.541,3 | Art. 2, Anexa 2 |
| Cheltuieli – credite bugetare | −611,8 | Art. 2, Anexa 2 |
| Deficit buget de stat | +1.491,4 | Art. 2 alin. (3) |
| Sume defalcate din TVA pentru bugetele locale | +2.808,4 | Art. 16, Anexele 3–6 |
| FNUASS – cheltuieli (bunuri și servicii medicale) | +3.218,1 | Art. 18, Anexa 7 |
Art. 30 stabilește noile plafoane fiscal-bugetare pentru 2026, prin derogare de la Legea nr. 69/2010 și Legea nr. 42/2026:
| Plafon 2026 (art. 30) | Valoare (mil. lei) |
|---|---|
| Cheltuieli totale BGC, fără asistența UE | 769.444,1 |
| Cheltuieli totale buget de stat, fără asistența UE | 446.301,1 |
| Cheltuieli de personal – buget de stat | 87.758,1 |
| Sold BGC | −130.300,0 |
| Sold buget de stat | −138.006,2 |
| Datorie publică (metodologia UE) | 63% din PIB |
Bugetul inițial avea o țintă de deficit de 6,2% din PIB, cu un PIB estimat la 2.045 mld. lei (Capital, 20.03.2026). Cu același PIB, 130,3 mld. lei înseamnă circa 6,4%. Dacă PIB-ul a fost revizuit, procentul se schimbă. Proiectul nu îl menționează, iar nota de fundamentare nu face parte din documentele analizate.
Analiza veniturilor
Veniturile fiscale cresc cu 5,7 mld. lei, dar fondurile UE încasate scad cu 5,2 mld. lei. Rezultatul net este −2,1 mld. lei.
Fondurile UE și accizele anulează câștigul din TVA: veniturile scad cu 2,1 mld. lei
Influențe asupra veniturilor bugetului de stat 2026, mil. lei · verde = crește încasarea, roșu = scade
Ce înseamnă pentru firme:
- TVA crește cu 7,2 mld. lei brut. Execuția pe 9 luni depășește estimările. Este un semnal că nu există justificare pentru noi majorări de cote în 2026.
- Impozitul pe dividende aduce +2,6 mld. lei (PJ +1.149 mil., PF +1.451 mil.). Partea care vine din distribuiri excepționale nu se va repeta în 2027. Nota de fundamentare ar trebui să separe efectul cotei de efectul de calendar.
- Impozitul pe profit crește cu 1,2 mld. lei la agenții economici (+2.043 mil.). Sumele redirecționate din impozitul pe profit (sponsorizări) cresc cu 503 mil. lei și reduc încasarea netă.
- Taxele speciale aduc +1,7 mld. lei. Contribuția de solidaritate aduce +741 mil., taxa pe dereglementarea gazelor +537 mil., impozitul pe cifra de afaceri a băncilor +302 mil. și impozitul pe petrol și gaze +126 mil. Povara se concentrează pe energie și finanțe.
- Accizele scad cu 3,7 mld. lei. Este cea mai mare sub-realizare fiscală. Fie consumul scade, fie crește piața neagră. Este o problemă de colectare, nu de cote.
- Impozitul pe microintreprinderi scade cu 338 mil. lei. Scade în paralel cu creșterea impozitului pe profit, ceea ce sugerează migrarea firmelor de la un regim la altul.
- Taxa logistică pe coletele extracomunitare aduce cu 566 mil. lei mai puțin. Estimarea inițială a fost nerealistă.
- Veniturile nefiscale scad cu 1,9 mld. lei. Dividendele companiilor de stat scad cu 1,6 mld., fiind compensate de BNR (+1,5 mld.). Veniturile din certificatele de emisii scad cu 463 mil. lei, ceea ce reduce resursele pentru programele de mediu și eficiență energetică.
- Fondurile UE încasate scad cu 4,6 mld. lei, iar rambursările PNRR cu 0,6 mld. lei. Aceasta este principala sursă a golului și arată că absorbția este în urmă față de plan.
Analiza cheltuielilor
Cheltuielile scad cu doar 0,6 mld. lei în bani efectivi, dar structura se schimbă mult. Proiectele UE și subvențiile pierd, iar dobânzile și transferul către bugetul de pensii câștigă.
Proiectele UE pierd 5,2 mld. lei, dobânzile și pensiile câștigă 5,7 mld. lei
Influențe asupra cheltuielilor bugetului de stat 2026, credite bugetare, mil. lei, pe titluri
Pe ordonatori principali, câștigătorii și perdanții relevanți pentru mediul economic sunt:
| Ordonator | Angajament (mil. lei) | Bugetar (mil. lei) | Ce se ascunde în spate |
|---|---|---|---|
| Min. Muncii (MMFTSS) | +3.391,8 | +3.319,8 | 3.469 mil. transfer către bugetul de pensii (art. 8) |
| Min. Agriculturii (MADR) | −487,6 | +983,6 | +1.471 mil. pentru proiecte UE (PAC/PNDR), dar subvenții −220 mil. și transferuri −244 mil. |
| Min. Sănătății | −4.588,0 | +72,0 | proiecte UE −5.000 mil. angajament / −700 mil. bugetar; +391 mil. transferuri |
| MF – Acțiuni generale | −482,1 | −947,0 | dobânzi +3.500 mil.; proiecte UE −4.993 mil. bugetar; alte transferuri −200 mil. |
| Min. Finanțelor | −3.744,4 | −582,3 | proiecte UE −3.536 mil. angajament |
| MDLPA | −1.099,8 | −1.099,8 | transferuri către administrațiile locale −828 mil.; alte transferuri −250 mil. |
| Min. Energiei | −1.050,8 | −1.050,8 | subvenții −1.000 mil. (compensarea prețurilor la energie) |
| Min. Transporturilor | −563,6 | −563,6 | transferuri −467 mil.; active financiare −50 mil.; subvenții +100 mil. |
| Min. Educației și Cercetării | −387,1 | −386,5 | cercetare −77 mil.; venituri proprii +812 mil. |
| Min. Economiei | −80,3 | −103,5 | alte transferuri −50 mil.; active financiare −30 mil. |
| Min. Mediului, Apelor și Pădurilor | −13,1 | −13,1 | silvicultură +14,9 mil.; investiții −33 mil. |
Creditele de angajament ale proiectelor UE (titlul 56) scad cu 13 mld. lei. Asta înseamnă contracte noi care nu se mai semnează în 2026. Firmele de construcții, IT și echipamente vor simți efectul în licitațiile din 2027, nu doar în plățile de anul acesta. Proiectul nu spune care programe sunt afectate.
Prevederi cu impact direct asupra firmelor
Art. 17 este singura măsură care pune bani direct în conturile furnizorilor. Restul prevederilor redistribuie fonduri între instituții, cu derogări largi de la regulile de disciplină bugetară.
| Articol | Ce prevede | Efect pentru mediul economic |
|---|---|---|
| Art. 16 alin. (1) lit. c) + art. 17 | 2.000 mil. lei din TVA pentru plata restanțelor autorităților locale, ale instituțiilor și spitalelor locale, înregistrate la 30.09.2026. Acoperă furnizorii de bunuri, servicii și lucrări, energia termică și transportul public. | Pozitiv. Plata stinge întâi obligațiile fiscale ale furnizorului din certificatul de atestare fiscală, iar restul intră în cont. Cererile se depun până la 25.11.2026, iar sumele neutilizate se retrag după 21.12.2026. |
| Art. 17 alin. (22) | Exclude creanțele cesionate (factoring, cesiuni) de furnizorii de bunuri, servicii, lucrări și energie termică. | Negativ. Exact firmele care s-au finanțat pe creanțele față de primării rămân în afara mecanismului. |
| Art. 17 alin. (24) | Normele metodologice apar în 15 zile, prin ordin MF. | Termenul de 25.11 se poate suprapune cu apariția normelor. Timpul real de aplicare rămâne de câteva zile. |
| Art. 20 pct. 5 | Fixează la 1.000 mil. lei sumele pentru decontările din OUG 27/2022 și OUG 6/2025 (Anexa 2: subvenții Energie −1.000 mil.). | Risc de întârzieri la compensarea furnizorilor de energie. Efectul se transmite în prețurile și lichiditatea din lanț. |
| Art. 20 pct. 1 și art. 25 | Din fondurile proiectelor UE se pot plăti hotărârile judecătorești și arbitrale definitive în favoarea executanților și furnizorilor, cu daune și accesorii. | Pozitiv pentru constructorii cu litigii câștigate. |
| Art. 24 și art. 26 | Permit virări de la investiții către cheltuieli curente, prin derogare de la Legea 500/2002 și Legea 69/2010. | Negativ. Investițiile devin „rezervă” pentru cheltuieli curente până la final de an. |
| Art. 21 | Sumele din componenta de împrumut PNRR pot fi cedate Fondului de rezervă al Guvernului. | Neutru spre negativ. Pierde trasabilitatea banilor pentru proiectele PNRR. |
| Art. 18 alin. (2) | Limita contractelor cost-volum CNAS crește la 9.100 mil. lei, iar FNUASS primește +3.200 mil. lei la bunuri și servicii. | Pozitiv pentru producătorii și distribuitorii de medicamente și pentru furnizorii medicali. Contribuția clawback crește însă cu 577,6 mil. lei. |
| Art. 15 | ANSVSA poate muta bani pentru despăgubirile pentru animalele sacrificate (pesta micilor rumegătoare, variola ovină și caprină). | Pozitiv pentru crescători, dacă plata se face rapid. |
| Art. 9, 12, 3 | MADR, Ministerul Public și Curtea de Conturi pot încheia contracte multianuale pentru mentenanță, IT, reparații și utilități. | Pozitiv pentru furnizorii de servicii. Oferă predictibilitate peste 31 decembrie. |
| Art. 7 alin. (1) lit. c) | MApN își majorează veniturile proprii cu 717,6 mil. lei din valorificarea unor bunuri. | Oportunități de achiziție de active. Transparența procedurilor trebuie urmărită. |
| Art. 19 | Se eliberează rezerva de 10% reținută conform art. 21 alin. (5) din Legea 500/2002. | Ordonatorii pot contracta în ultimele două luni. Poate debloca plăți întârziate. |
Impact pe sectoare
Pierd constructorii și furnizorii statului central. Câștigă furnizorii primăriilor, care au restanțe la 30.09, și sectorul medical. Agricultura are un rezultat mixt, iar silvicultura aproape că nu este atinsă.
| Sector | Efect net | Pe ce se bazează |
|---|---|---|
| Construcții și infrastructură | Negativ | Proiecte UE: −13 mld. lei angajament și −5,2 mld. lei bugetar. MDLPA: −0,83 mld. lei transferuri locale. Transporturi: −0,55 mld. lei. Art. 24 și 26 permit mutarea banilor de la investiții. |
| Furnizori ai autorităților locale | Pozitiv | 2 mld. lei pentru restanțe (art. 17), plus +2,8 mld. lei sume defalcate din TVA. Sunt excluse creanțele cesionate și restanțele de după 30.09. |
| Energie (furnizori, termoficare) | Negativ | Compensări −1 mld. lei. Taxe speciale: +741 mil. solidaritate, +537 mil. gaze, +126 mil. petrol și gaze. Termoficarea este inclusă în art. 17. |
| Sănătate și farma | Pozitiv, cu cost | FNUASS: +3,2 mld. lei. Cost-volum până la 9,1 mld. lei. Clawback: +577,6 mil. lei. Proiecte UE MS: −5 mld. lei angajament. |
| Agricultură | Mixt | Proiecte UE MADR: +1,47 mld. lei bugetar (plăți către fermieri). Subvenții: −220 mil. Transferuri către instituții subordonate: −244 mil. Despăgubiri ANSVSA (art. 15). |
| Silvicultură și prelucrarea lemnului | Neutru spre negativ | MMAP, capitolul 83 (silvicultură): +14,9 mil. net. Transferuri către instituții: +33,6 mil. Alte transferuri: −16,4 mil. Investiții: −1,6 mil. Indirect: certificatele de emisii aduc −463 mil. lei, iar compensarea energiei scade. |
| Mediu și eficiență energetică | Negativ | Venituri ETS: −463 mil. lei. MMAP, investiții: −33 mil. lei. |
| IMM și antreprenoriat | Negativ | Min. Economiei: −103,5 mil. lei. MF – Acțiuni generale, „alte transferuri” (cap. 80): −200 mil. lei. Comisionul de risc pentru programele IMM: −32,8 mil. lei. |
| Cercetare | Negativ | Cercetare-dezvoltare (cap. 53): −77,9 mil. lei. |
Silvicultura, în detaliu. Anexa 2 prezintă doar titlurile, nu și articolele. Nu se poate vedea dacă cele −16,4 mil. lei de la „alte transferuri” privesc compensațiile către proprietarii de păduri pentru funcțiile de protecție sau programele de împădurire. La fel, nu se vede unde merg cele +33,6 mil. lei de transferuri. Această clarificare trebuie cerută explicit MMAP. Pentru industria lemnului, riscul principal este indirect: costul energiei și întârzierea plăților statului către clienții din construcții.
Exemplu regional, județul Suceava. Sumele defalcate suplimentare sunt: 20,1 mil. lei la județ (Anexa 3), 13,7 mil. lei la comune, orașe și municipii (Anexa 4) și 11,8 mil. lei pentru echilibrare (Anexa 5). Suceava este al doilea județ după Bacău la echilibrare. Art. 16 alocă și 355 mii lei pentru executarea unor sentințe. Partea din cele 2 mld. lei pentru restanțe nu este pre-alocată pe județe. Se acordă în ordinea depunerii cererilor (art. 17 alin. 9), deci primăriile care depun primele iau banii.
Riscuri și puncte slabe
Cel mai mare risc este ca ajustarea să se facă din nou prin investiții și prin plăți amânate către firme, nu prin reforma cheltuielilor curente.
- Ajustare prin investiții. Tăierea de 13 mld. lei din angajamentele pentru proiecte UE și virările permise de la capital la curent (art. 24, 26) mută povara pe 2027. Există și riscul pierderii unor fonduri europene la închiderea programelor.
- Venituri dependente de efecte unice. Câștigul din dividende (+2,6 mld.) și vărsământul BNR (+1,5 mld.) nu sunt recurente. Golul de la accize (−3,7 mld.) este structural.
- Dobânzile împart spațiul fiscal. Cele +3,5 mld. lei la dobânzi depășesc suma tuturor tăierilor de cheltuieli de capital și subvenții (−1,5 mld.). Plafonul datoriei urcă la 63% din PIB.
- Restanțe noi către firme. Compensarea pentru energie scade cu 1 mld. lei. Restanțele locale de după 30.09 rămân neacoperite. Excluderea creanțelor cesionate pedepsește firmele care au apelat la factoring.
- Mecanism greu de aplicat în timp. Normele apar în 15 zile, cererile se depun până la 25.11, iar fondurile se retrag după 21.12. Alocarea „primul venit, primul servit” favorizează primăriile mari, cu aparat administrativ.
- Derogări largi de la disciplina bugetară. Proiectul deroagă de la Legea 500/2002, Legea 69/2010, Legea 273/2006 și Legea 43/2026 în șase articole (7, 15, 17, 24, 28, 30). Ordonatorii pot muta bani între titluri fără control parlamentar.
- Lipsă de transparență. Documentele nu arată ce programe concrete pierd angajamente. Nu explică nici reducerea subvențiilor MADR (−220 mil.) sau a transferurilor MDLPA (−828 mil.). Nu există o estimare a stocului de restanțe ale statului către mediul privat.
- Deficitul crește. Ținta BGC de 130,3 mld. lei (circa 6,4% din PIB) depășește ținta inițială de 6,2%. Asta crește riscul unor noi măsuri fiscale în 2027.
Propuneri de îmbunătățire
Propunerile de mai jos sunt formulate ca amendamente sau cereri de clarificare pentru consultarea publică și pentru CES. Sunt ordonate după impactul asupra lichidității firmelor.
A. Mecanismul de plată a restanțelor (art. 17)
- Abrogarea alin. (22). Creanțele cesionate trebuie incluse, iar plata să meargă către cesionar, după stingerea obligațiilor fiscale ale cedentului. Altfel, firmele care au apelat la factoring tocmai din cauza întârzierilor statului sunt penalizate de două ori.
- Mutarea datei de referință la 31.10.2026 și a termenului de depunere la 10.12.2026. Normele metodologice ar trebui publicate înainte de intrarea în vigoare a OUG sau odată cu ea.
- Includerea penalităților de întârziere datorate conform Legii 72/2013 în suma eligibilă, nu doar a principalului.
- Alocare proporțională pe județe, nu „primul venit, primul servit” (alin. 9). Alternativ, o cotă rezervată pentru comunele mici.
- Obligație de publicare. Fiecare autoritate locală să publice lista furnizorilor plătiți și soldul restanțelor rămase. MF să publice lunar stocul național de restanțe către mediul privat.
B. Investiții și fonduri europene
- Lista programelor afectate. Anexa 2 trebuie completată cu lista programelor și proiectelor care pierd cele 13 mld. lei de angajamente, inclusiv motivul (întârziere, dezangajare sau mutare pe 2027).
- Plafonarea virărilor de la investiții la cheltuieli curente (art. 24, 26), de exemplu la 10% din titlu. Contractele în derulare și ajustările de preț datorate executanților trebuie excluse.
- Prioritate la plată pentru situațiile de lucrări deja recepționate, înaintea oricărei redistribuiri către Fondul de rezervă (art. 21).
C. Energie
- Calendar de plată public pentru decontările din OUG 27/2022 și OUG 6/2025, împreună cu stocul cererilor neplătite. Dacă 1 mld. lei nu acoperă cererile din 2026, diferența trebuie recunoscută ca datorie și compensată cu obligațiile fiscale ale furnizorilor.
D. Agricultură, silvicultură și mediu
- Explicarea reducerii de 220 mil. lei la subvențiile MADR. Trebuie spus ce scheme sunt afectate și dacă există cereri aprobate și neplătite.
- Detalierea cap. 83 din bugetul MMAP pe articole. Trebuie confirmat că reducerea de 16,4 mil. lei la „alte transferuri” nu afectează compensațiile pentru proprietarii de păduri cu funcții de protecție și nici programele de împădurire.
- Protejarea programelor finanțate din veniturile ETS. Scăderea de 463 mil. lei nu trebuie să blocheze programele de eficiență energetică pentru industria prelucrătoare, inclusiv industria lemnului.
- Termen de plată de 30 de zile pentru despăgubirile ANSVSA (art. 15).
E. Venituri și predictibilitate fiscală
- Fără noi măsuri fiscale în 2026. TVA încasată peste plan arată că problema este de cheltuială și de colectare, nu de cote.
- Plan de combatere a evaziunii la accize (−3,7 mld. lei), cu ținte trimestriale publice, înainte de orice discuție despre majorări de accize în 2027.
- Reevaluarea taxei logistice (−566 mil. față de plan) și a taxelor speciale pe energie și bănci, care se transmit în prețurile pentru firme.
F. Proces
- Publicarea notei de fundamentare și un termen de consultare de minimum 10 zile (Legea 52/2003). Nota trebuie să includă PIB-ul revizuit, deficitul în % din PIB și impactul pe programe.
- Revizuirea cheltuielilor (spending review) cu ținte în bugetul 2027, ca alternativă la tăierile liniare ale investițiilor.